※この記事にはアフィリエイト広告を含みます。
問題1:1949年にアメリカやカナダを含む西側諸国の12か国によって結成された、ソ連を中心とする東側陣営に対抗するための集団防衛機構は何ですか?
問題2:1949年にアメリカから派遣された使節団によって行われ、戦後の日本において累進課税制度を用いた所得税などの「直接税中心主義」を確立させるきっかけとなった税制改革の勧告を何といいますか?
問題3:1949年、GHQの経済顧問ドッジによる経済安定策(ドッジ・ライン)の一環として、日本経済を国際価格に結びつけ、対外取引の基準を定めるために設定された、1ドルにつき何円という単一の為替レートはいくらですか?
答えと解説:1949年に整えられた三つの仕組み
問題1の答えはNATO(北大西洋条約機構)、問題2はシャウプ勧告、問題3は1ドル=360円です。NATOは集団防衛、シャウプ勧告は税制改革、360円レートは為替の基準を担いました。
1949年は、ヨーロッパで冷戦の安全保障体制が形になり、日本で占領下の経済を安定させる制度づくりが進んだ年です。三つの出来事を日付と役割から見ていきましょう。
| 設問 | 答え | 1949年の動き | 分野 |
|---|---|---|---|
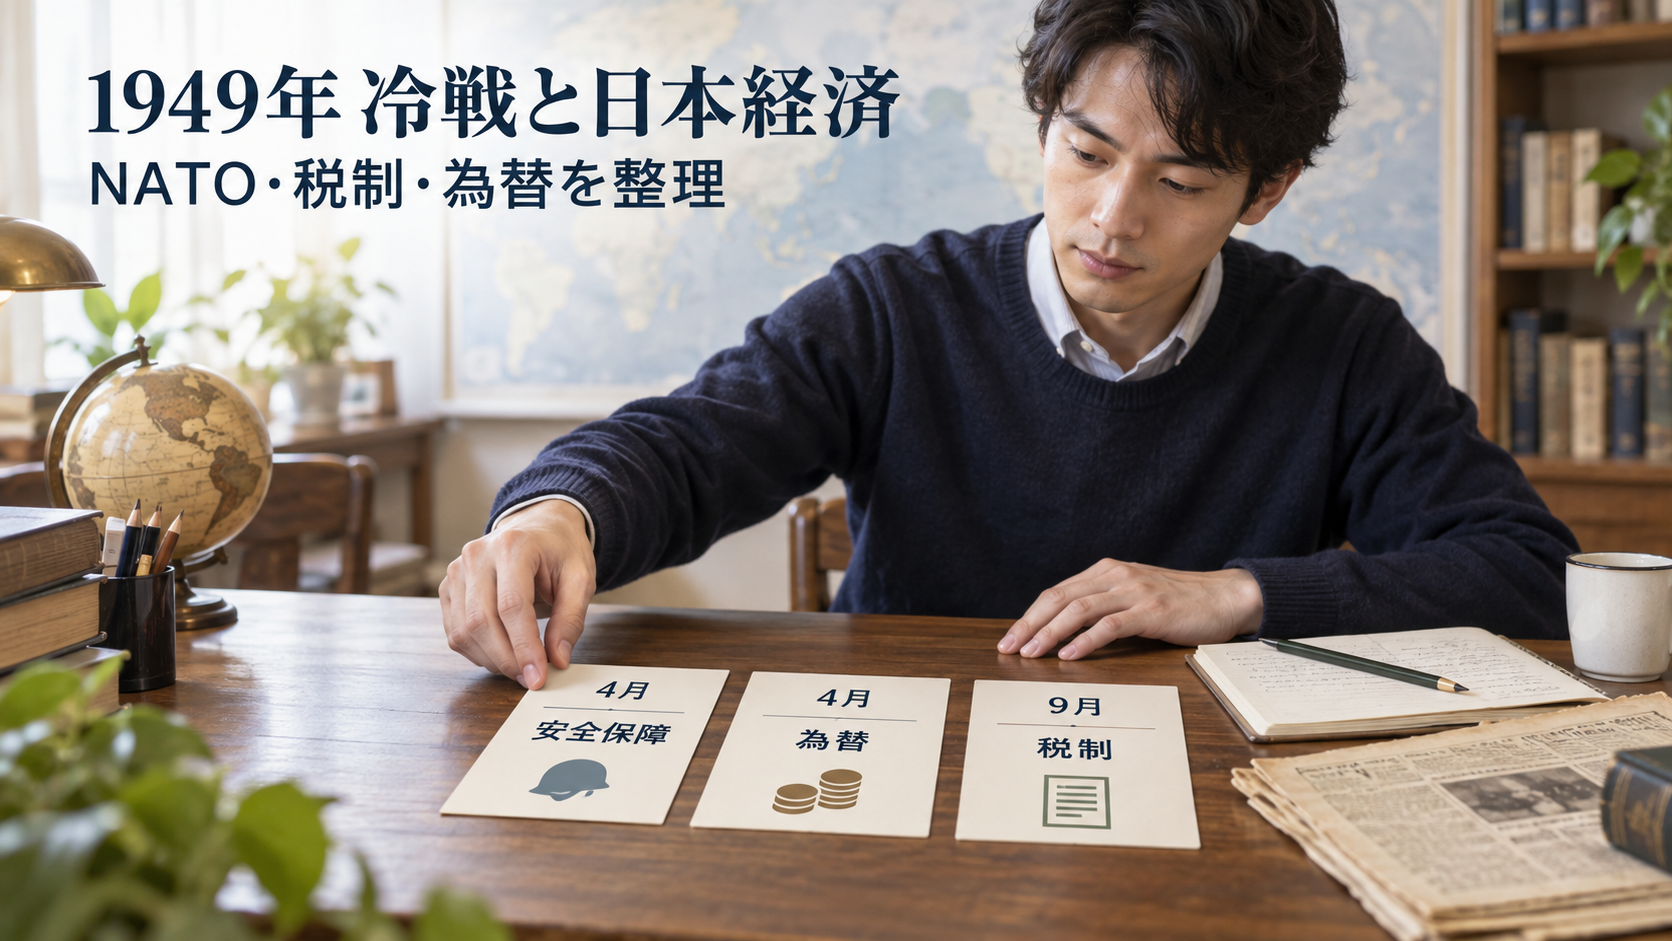
| 問題1 | NATO | 4月4日、北大西洋条約に12か国が署名 | 安全保障 |
| 問題3 | 1ドル=360円 | 4月23日に指令、25日から実施 | 為替・経済安定 |
| 問題2 | シャウプ勧告 | 5月に使節団が来日、9月に第一次報告書を公表 | 税制 |
シャウプ勧告の基本原則は1950年の税制改正に反映されました。1949年に改革案が示され、翌年に制度の整備が進んだという順序です。
深掘り:NATOの集団防衛は何を支えたのか
NATOの正式名はNorth Atlantic Treaty Organizationです。1949年4月4日、アメリカ、カナダ、イギリス、フランスなど12か国がワシントンで北大西洋条約に署名しました。
背景には、第二次世界大戦後に深まったアメリカとソ連の対立があります。東ヨーロッパでソ連の影響力が強まり、1948~1949年にはベルリン封鎖が起きました。西欧諸国は、アメリカとカナダを含む継続的な防衛協力によって安全を確保しようとしました。
条約の中心は集団防衛です。第5条は、ヨーロッパまたは北米の締約国への武力攻撃を全締約国への攻撃とみなし、攻撃を受けた国を援助すると定めます。援助の方法は、武力の使用を含め、各国が必要と判断する措置です。この判断の余地も条約に組み込まれています。
東側のワルシャワ条約機構が成立するのは1955年です。同年5月に西ドイツがNATOへ加盟し、その約1週間後にソ連と東欧諸国がワルシャワ条約を結びました。NATOの成立から6年後に、東西の軍事同盟が向き合う形が整いました。
1ドル360円が対外取引の基準になった理由
戦後の日本では、激しい物価上昇と財政・金融の不安定が続いていました。1949年、GHQの経済顧問ジョゼフ・ドッジは、均衡財政や金融引き締めを柱とする経済安定策を進めます。これがドッジ・ラインです。
そのもとで設定されたのが、1米ドル=360円の単一為替レートでした。GHQは4月23日に実施を指令し、25日から適用されました。それまで輸出入に複数の換算率が使われていたため、統一したレートは国内価格と国際価格を結び、対外取引の計算基準を明確にしました。
たとえば、1,000ドルの取引額は36万円に換算できます。輸出入の価格を共通の基準で比べられることが、単一レートの基本的な役割です。財政赤字やインフレを抑える政策とともに、日本経済を安定させる仕組みの一つとなりました。
その後の経済成長には、貿易、設備投資、技術導入、国内需要、国際環境などの条件が重なりました。360円レートは、こうした活動の土台となる対外価格の基準を担いました。
シャウプ勧告が税制と税務行政を組み直した
シャウプ勧告は、アメリカの財政学者カール・S・シャウプを団長とする税制使節団がまとめた日本の税制改革案です。シャウプらは1949年5月10日に来日し、各地の納税者や税務行政の実情を調査しました。第一次の日本税制報告書は同年9月に公表されました。
中心に据えたのは、所得税を根幹とする直接税中心の税体系です。直接税は、所得税のように税を負担する人と納める人が基本的に同じ税を指します。間接税の例である消費税では、消費者が負担し、事業者が納付します。
問題文の累進課税は、所得が増えるほど適用される税率が高くなる仕組みです。所得や負担能力に応じて税を負担するという考え方を、直接税中心の方針と合わせて理解できます。
勧告の範囲は、国税と地方税の配分、地方財政の強化、申告納税制度、納税者の権利救済、税務行政に及びました。税目の設計と徴収の仕組みを整え、長期的で安定した、公平な税体系を築くことが目的でした。
1950年の税制改正では、勧告の基本原則を踏まえて国税・地方税の合理化と負担の適正化が進み、青色申告制度も実施されました。青色申告は、一定の水準で帳簿を付ける納税者に税制上の特典を認め、申告納税の水準を高める制度です。
戦後復興期の実情に合わせた調整も続き、1953年以降にはシャウプ税制が修正されました。改革案の提示、税制改正、その後の調整という段階をたどっています。
冷戦の進行と占領下日本の経済再建
三つの政策を並べると、1940年代後半にアメリカの対外政策で安全保障と経済安定の重要性が増していたことが見えてきます。ヨーロッパでは、西側諸国がNATOを通じて防衛協力を制度化しました。日本では、インフレ、財政、税制という復興を妨げる問題への対応が進みました。
アメリカ国務省の歴史資料は、1947~1948年ごろから日本占領政策の重点が経済復興と政治的再建へ移った流れをReverse Course(逆コース)として説明しています。東アジアで共産主義勢力への警戒が強まるなか、日本の経済と政治を安定させることが重視されました。
ドッジ・ラインとシャウプ使節団は、日本国内の具体的な経済・税制上の課題に対応しました。その背景には、冷戦の進行とともに日本の安定を重く見る国際環境がありました。NATOの集団防衛と日本の経済再建は、地域と政策の対象をそれぞれ持ちながら、この時期のアメリカの対外政策を映しています。
三つの制度を目的と役割で比較する
| 用語 | 対象 | 中心となる目的・役割 | 関連する語 |
|---|---|---|---|
| NATO | 国際安全保障 | 加盟国の集団防衛 | 西側12か国、北大西洋条約、第5条 |
| シャウプ勧告 | 日本の税制・税務行政 | 長期的・安定的で公平な税体系の整備 | 所得税、直接税、地方財政、青色申告 |
| 1ドル=360円 | 日本の為替・対外取引 | 対外価格の計算基準を一本化 | ドッジ・ライン、GHQ、単一為替レート |
シャウプは税の仕組み、ドッジは経済安定策、360円は為替の基準という役割で整理できます。NATOは集団防衛を担い、ヨーロッパと北米を結ぶ安全保障の枠組みを築きました。
まとめ:1949年の安全保障・税制・為替
問題1はNATO、問題2はシャウプ勧告、問題3は1ドル=360円です。4月4日の北大西洋条約署名、4月25日の360円レート実施、5月のシャウプ使節団来日と9月の第一次報告書公表という順序を押さえましょう。
ヨーロッパでは冷戦の防衛体制が形になり、日本では経済安定と税制の再編が進みました。各制度の目的を押さえ、冷戦と戦後復興という背景に置くことで、1949年の世界と日本をつなげて理解できます。
関連記事
- 円高の始まりと働き方の転換|1985年、日本経済の進路が変わった — 1949年の固定相場から時代が進み、1985年のプラザ合意で円高が進む局面を学び直せます。
参考資料
- NATO「Founding treaty」 — 1949年4月4日の条約署名、12の創設国、集団防衛の位置づけを確認。
- NATO「A short history of NATO」 — ベルリン封鎖を含む冷戦初期の緊張と、1955年のワルシャワ条約機構成立までの流れを確認。
- 国税庁 税務大学校「シャウプ勧告と税制改正」 — 1949年の使節団と勧告、1950年の税制改正への反映を確認。
- 財務省「日本の税の歴史を教えてください。」 — 直接税中心の税体系と、その後のシャウプ税制の修正を確認。
- 日本銀行「沿革 1900年〜」 — 1949年4月にGHQが1米ドル=360円の単一為替レートを設定したことを確認。
- 名古屋大学 SCAPINデータベース「SCAPIN-1997」 — 4月23日の指令と4月25日からの360円レート実施を確認。
- U.S. Department of State, Office of the Historian「The Korean War, 1950–1953」 — 占領政策で経済復興と政治的安定の重みが増した「Reverse Course」の背景を確認。
参考資料確認日:2026年10月11日。